Ils occupent une place à part dans nos vies : bijoux de famille, œuvres d’art, montres anciennes, pièces de collection – ces objets précieux portent en eux valeurs sentimentale et financière. Face à la multiplicité des risques pesant sur le logement, l’assurance habitation propose des outils spécifiques pour les protéger. Mais comment garantir une couverture adéquate et une indemnisation juste en cas de sinistre ? La clé réside dans l’anticipation, l’évaluation précise, la souscription de garanties sur-mesure et la maîtrise des démarches administratives. Aujourd’hui, particuliers et collectionneurs cherchent de plus en plus à sécuriser leur patrimoine mobilier dans un contexte où la prévention devient un enjeu majeur, tant pour la tranquillité mentale que pour éviter de lourdes pertes matérielles. L’évolution des contrats, la spécialisation des franchises et l’intégration croissante des mesures de sécurité dans la gestion des risques transforment profondément la façon dont nous abordons la protection de nos objets de valeur à domicile.
En bref
- La protection des biens de valeur exige des garanties spécifiques, distinctes de l’assurance du mobilier courant.
- L’évaluation rigoureuse et la déclaration préalable des objets précieux sont indispensables pour une indemnisation optimale.
- Les franchises et plafonds d’assurance impactent directement le montant des remboursements en cas de sinistre.
- L’installation de dispositifs de sécurité (coffre, alarme, télésurveillance) renforce la couverture et peut réduire la prime.
- Actualiser régulièrement la liste et la valeur des objets assurés limite le risque de mauvaises surprises lors d’un incident.
Cadre légal et spécificités de l’assurance habitation pour les biens de valeur
La protection du patrimoine mobilier repose sur un socle légal solide, mais souvent complexe à intégrer pour tout propriétaire ou locataire. Le Code des assurances distingue clairement entre le mobilier courant et les objets de valeur. Cette distinction structure la couverture et les conditions de remboursement en cas de sinistre. Sont classés parmi les biens de valeur : bijoux, œuvres d’art, montres de collection, instruments précieux, métaux rares, collections numismatiques, voire certains équipements électroniques haut de gamme. Leur couverture nécessite l’intégration, lors de la souscription du contrat d’assurance habitation, de garanties complémentaires souvent optionnelles et conditionnées à une déclaration préalable.
La valeur des objets ne se limite jamais à leur prix d’achat. Leur rareté, leur origine, l’existence de certificats d’authenticité et leur état de conservation pèsent dans l’évaluation. Les contrats prévoient généralement des plafonds d’indemnisation spécifiques, parfois bien plus élevés que ceux des autres biens mobiliers, mais imposent en parallèle une documentation stricte : inventaire détaillé, factures, expertises réalisées par des professionnels agréés. La transparence est la règle : toute omission dans la déclaration d’un objet précieux peut entraîner une réduction de l’indemnisation, voire son exclusion pure et simple.
Les nouvelles pratiques de gestion de risques n’oublient pas l’émergence de technologies modernes : télésurveillance, coffre connecté ou étiquetage digital des œuvres. Certains assureurs incluent désormais la sécurisation proactive de la maison parmi les conditions d’octroi ou de réduction de la prime. L’article choisir son système d’alarme reflète l’évolution de la sécurité domestique, aujourd’hui au centre des stratégies de prévention sinistres pour les foyers possédant des valeurs mobilières importantes.
La jurisprudence récente confirme la nécessité d’une mise à jour régulière de la valeur assurée. En effet, l’évolution du marché, les acquisitions ou héritages imposent de revoir l’inventaire et de déclarer tout changement à l’assureur. Cette rigueur administrative est le socle d’une indemnisation juste, sans découverte de lacunes au moment où le sinistre survient. Un bien mal déclaré ou une estimation trop ancienne expose l’assuré à une prise en charge partielle ou contestée – un scénario à anticiper. L’intégration des critères d’actualité dans la protection des objets de valeur devient ainsi une priorité : chaque détaillant d’assurance habitation affine ses offres pour répondre à l’évolution de la société et des patrimoines, offrant parfois des modules sur-mesure à la carte.
Distinguer mobilier courant et objets précieux : enjeux pratiques
La frontière n’est jamais évidente entre le matériel du quotidien et les possessions remarquables. Pour l’assureur, la déclaration d’une collection ou d’un lot exceptionnel (tableaux, antiquités, timbres rares) active un régime de garanties distinctes, avec exigences renforcées. Concrètement, cela peut s’illustrer par un plafond d’indemnisation fixé à 3 000 € pour l’ordinaire, 15 000 € ou plus pour le précieux, le tout soumis à la transmission de justificatifs détaillés à chaque étape. Les assureurs proposent une grille claire, consultable à tout moment, pour guider cette distinction et éviter de tomber dans les pièges d’une évaluation approximative.
En somme, bien comprendre la logique contractuelle, anticiper les preuves nécessaires et assurer une déclaration régulière constituent la pierre angulaire d’une stratégie robuste de sécurisation des biens les plus précieux à domicile. La maîtrise du cadre légal est davantage facilitée par la consultation d’offres spécialisées ou de guides actualisés.
Mécanismes de franchises et plafonds : optimiser la protection financière
Les termes « franchise » et « plafond » sont au cœur de la protection des biens de valeur par l’assurance habitation. La franchise désigne la part des dommages laissée à la charge de l’assuré après sinistre, alors que le plafond limite le montant total indemnisable pour chaque catégorie d’objet. Deux leviers qu’il est indispensable d’ajuster selon la valeur réelle du patrimoine à protéger et selon le rapport coût/bénéfice de la garantie choisie.
On distingue trois grandes familles de franchises en assurance habitation : fixes, proportionnelles, et relatives. Chacune répond à des stratégies différentes, adaptant la couverture aux spécificités du foyer et de ses biens précieux.
- Franchise fixe : Somme prédéfinie restant à la charge de l’assuré, quels que soient le montant ou la nature des dommages.
- Franchise proportionnelle : Calculée en pourcentage du montant du sinistre, elle peut devenir significative en cas de dommages majeurs.
- Franchise relative : Hybride, son application dépend du seuil ou du type de risque déclaré.
Le choix du type et du montant de franchise influe directement sur le coût de la prime : plus la franchise est élevée, plus la prime annuelle baisse – mais la part à charge augmente lors d’un sinistre. D’où l’importance d’aligner ces paramètres sur la valeur globale du patrimoine mobilier et les risques réellement couverts : cambriolage, incendie, dégâts des eaux ou perte lors d’un transport.
Une anecdote illustre l’intérêt de bien appréhender ce sujet : une collectionneuse lyonnaise, victime d’un vol en 2025, s’est retrouvée avec une indemnisation plafonnée, faute d’avoir adapté ses garanties et actualisé la valorisation de ses œuvres. Souscrire à une extension de garantie est souvent la parade la plus efficace pour éviter ce genre de désagrément. Certaines compagnies mettent à disposition des outils de simulation et de vérification du niveau de couverture pour mieux anticiper la police idéale.
| Type de franchise | Principe | Impact sur la prime | Profil d’utilisation conseillé |
|---|---|---|---|
| Fixe | Montant précis à déduire | Baisse du coût annuel | Petits sinistres fréquents |
| Proportionnelle | Pourcentage du dommage | Modulation en fonction du risque | Valeurs élevées, risques rares |
| Relative | Seuil déclencheur personnalisé | Optimisation par risque déclaré | Patrimoine hétérogène |
Pour bien choisir, il convient régulièrement d’échanger avec son assureur et de simuler plusieurs scénarios en cas de sinistre : vol courant, incendie partiel, dégradation accidentelle… L’éclairage d’un expert peut ici s’avérer décisif. Un autre conseil : intégrer systématiquement les systèmes de sécurité domestique, tels que les détecteurs de fumée ou les alarmes connectées, qui permettent dans certains cas de bénéficier d’un abaissement de franchise voire d’un relevé de plafond.
Sélectionner les garanties et renforcer la sécurité du domicile
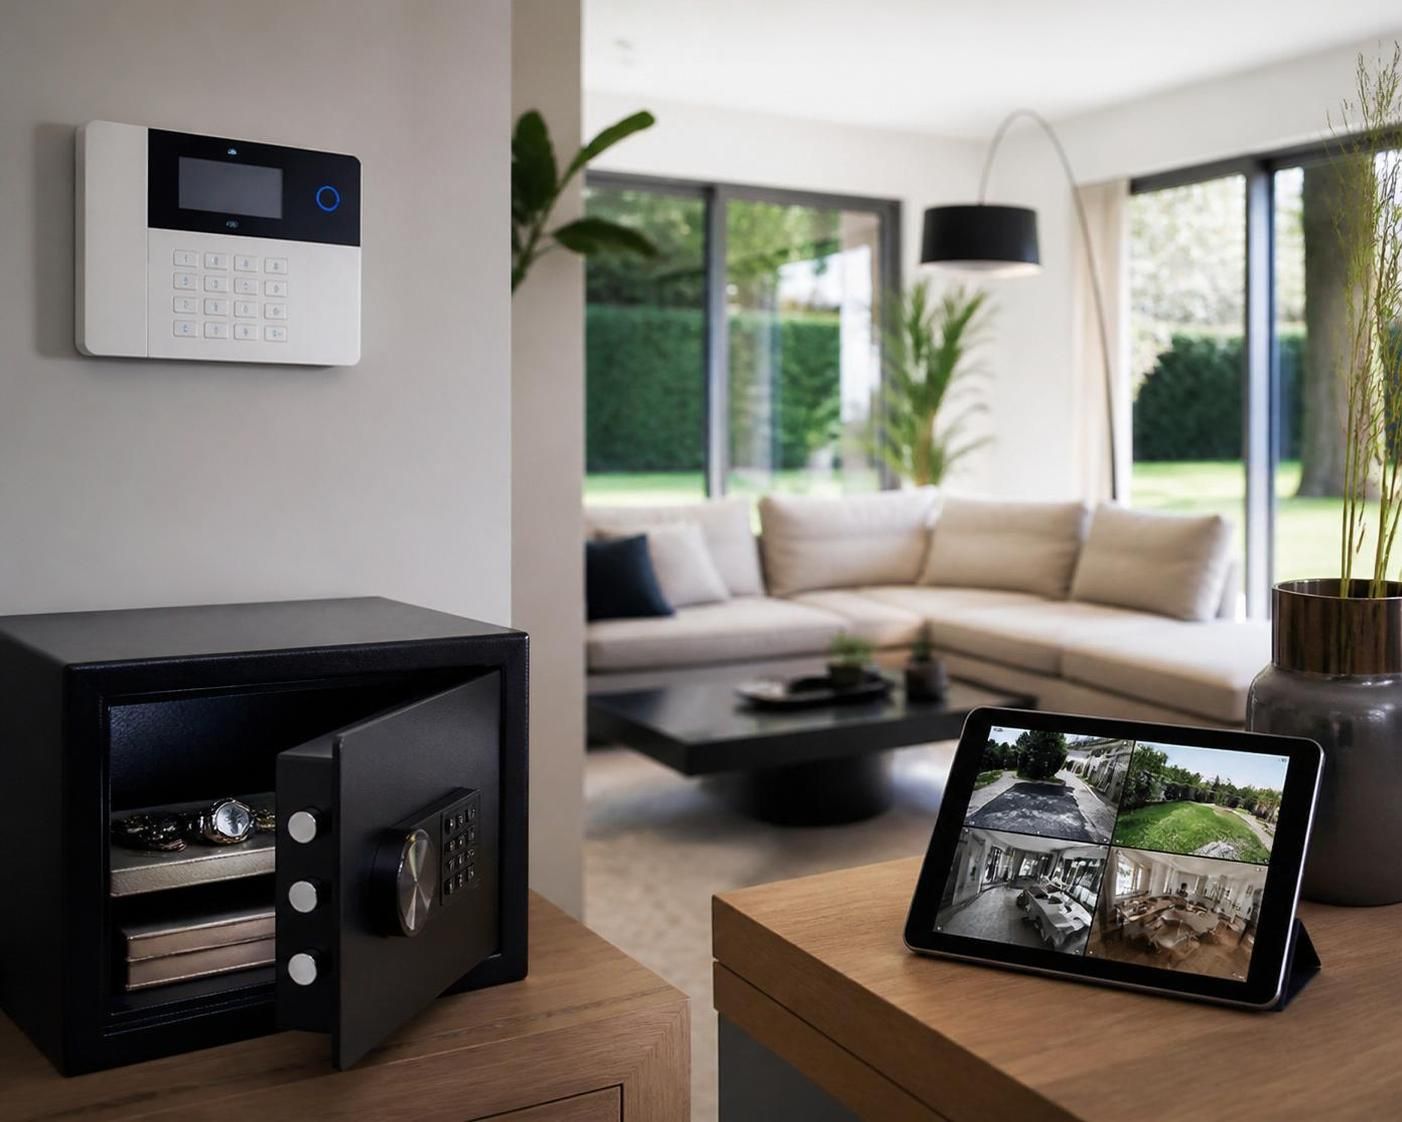
Derrière chaque choix contractuel, se profile la question centrale de la prévention. Poser un détecteur de fumée sans pile ou investir dans un coffre-fort homologué change la donne et peut influencer positivement la décision de couverture de votre assureur. Certains établissements recommandent aussi la télésurveillance ou la déclaration d’œuvres lors de leur prêt temporaire pour exposition, prouvant ainsi le sérieux du propriétaire dans la gestion des risques. Cette logique de sécurité, de plus en plus intégrée en 2026, fait aujourd’hui partie des critères décisifs : elle transforme la négociation des termes du contrat, comme la fixation des plafonds ou la réduction des franchises.
Évaluation, inventaire et documentation : la clé d’une indemnisation fiable
Le nerf de la guerre, lors d’un incident impliquant des objets précieux, demeure la rigueur du dossier d’expertise. Préciser, anticiper, rassembler factures, photos et rapports d’authenticité forment un véritable bouclier administratif face aux imprévus. L’inventaire doit être établi dès la souscription, avec une mise à jour régulière lors des nouvelles acquisitions. Utiliser un expert reconnu (commissaire-priseur, laboratoire agréé pour les gemmes, expert artistique pour les œuvres) garantit une estimation cohérente avec la réalité du marché.
La méthodologie exige une approche en plusieurs étapes : identification précise (numéro de série, photo haute résolution, description complète), collecte des justificatifs et organisation d’évaluations régulières. Cela permet de pallier la volatilité du marché, en particulier pour les collections ou les métaux précieux, dont la cotation évolue rapidement.
Dans la liste ci-dessous, voici les documents à réunir pour garantir la traçabilité et la sécurisation des indemnisations :
- Inventaire complet, mis à jour tous les deux ans
- Factures d’achat et certificats d’authenticité
- Photographies professionnelles révélant les détails et éventuels poinçons
- Rapports d’expertise récents
- Preuves de sécurisation (coffre, système alarme, notes d’entreposage spécifique)
L’expérience montre que la rigueur paie : en cas de litige, un inventaire mal renseigné complique tout recours, voire bloque l’accès à une indemnité justificative. Pour valoriser une collection, il est conseillé de solliciter un ré-étiquetage et des estimations contradictoires lorsque la valeur ou la rareté pose débat. La numismatique, la philatélie ou l’art contemporain sont autant de domaines où l’appui d’experts indépendants justifient pleinement leur coût pour un particulier actuel.
| Catégorie | Éléments essentiels | Documents à fournir |
|---|---|---|
| Bijoux | Métaux, pierres, carats, marque | Facture, certificat, photo macro |
| Œuvres d’art | Authentification, auteur, date | Rapport d’expert, catalogue raisonné |
| Collections | Rareté, cohérence | Inventaire, estimation collective |
| Montres de luxe | Série, origine, état | Facture, certificat, photo |
La gestion des documents n’est plus seulement un réflexe de précaution : elle est devenue la condition sine qua non pour envisager une indemnisation rapide, juste et sans contestations lors d’un sinistre. Détenez-vous la preuve de la valeur et la description de vos biens ? C’est la première question à se poser en matière de sécurité contractuelle domestique.
Des mécanismes d’évaluation adaptés à la réalité de 2026
Face à la diversité des biens à couvrir, les experts adaptent leur grille d’analyse aux nouvelles réalités (multiplication des objets connectés, internationalisation des collections, évolution rapide des marchés de l’art). Dans les grandes métropoles, la tendance est à la digitalisation des inventaires et à la valorisation via certificats électroniques. Cette transition technologique, déjà amorcée dans le secteur immobilier, gagne du terrain sur le marché des assurances pour allier sécurité, fiabilité, et réactivité. Les plateformes de simulation en ligne permettent désormais d’ajuster couverture et garanties quasiment en temps réel et facilitent le renouvellement des inventaires contractuels grâce à l’archivage numérique sécurisé.
Pratiques de prévention et mesures de sécurité pour la protection des objets précieux
La meilleure protection des biens de valeur commence toujours par la prévention. Prévenir les sinistres, c’est réduire drastiquement le risque de perte mais aussi améliorer le rapport coût/efficacité de l’assurance habitation. Les dispositifs de sécurité intégrés sont devenus des atouts majeurs dans la négociation des primes : alarmes certifiées, télésurveillance, caméras connectées, capteurs anti-intrusion, coffres intégrés et même services de gardiennage ponctuel pour les objets exceptionnellement précieux.
Certains assureurs incitent désormais à la sécurisation par des bonus ou des abaissements de prime. Une installation domotique intelligente, la signalisation visuelle d’une protection active ou la segmentation du stockage (coffre-fort pour les bijoux, garde-meuble sécurisé pour une collection itinérante) sont autant de conseils portés par les experts d’assurance. L’article protéger l’environnement domestique démontre l’importance de l’entretien et de la sécurité pour préserver l’intégrité de la maison et de son contenu.
Pour les objets exposés dans le logement (sculptures, œuvres murales, porcelaines rares), la prévention passe aussi par une réduction des risques domestiques évidents : installation à distance de sources d’humidité, protection contre la lumière directe, maintien d’une température stable dans la pièce. En cas de prêt à des tiers (expositions, musées, événements), il est crucial de notifier l’assureur et de souscrire une extension temporaire de garantie couvrant transport, installation, exposition au public et retour.
- Installer une alarme connectée et un système de vidéosurveillance
- Équiper ses biens de valeur d’un marquage ou d’un traçage (puces, QR codes)
- Recourir à un coffre-fort homologué à ancrage mural ou au sol
- Réaliser un contrôle régulier des dispositifs de sécurité
- Choisir un contrat qui prend en compte le stockage temporaire en dehors du domicile
La prévention fait aujourd’hui partie intégrante du management des biens mobiliers précieux. Elle assure une réduction significative de la fréquence et de la gravité des sinistres, tout en rassurant l’assureur sur le sérieux de la gestion patrimoniale. Ce cercle vertueux bénéficie aussi à la famille, qui peut vivre pleinement son intérieur, sans anxiété, et avec la certitude que sa tranquillité repose sur des bases solides.
Sinistres, déclarations et indemnisation : démarches et conseils pour une gestion optimale
En cas de sinistre impliquant des objets de valeur, la rapidité et la précision des démarches font toute la différence. Dès la découverte d’un dommage matériel ou d’un vol, il convient de déclarer l’incident à l’assureur dans les plus brefs délais (48 h dans la majorité des contrats pour le vol, 5 jours pour les autres sinistres). Joindre l’inventaire détaillé des objets touchés, la description des circonstances, les photos et tous les justificatifs déjà en possession.
L’assureur mandate ensuite un expert pour évaluer le préjudice et vérifier la conformité de la déclaration par rapport au contrat. Le recours à un expert indépendant – notamment en cas de contestation – permet de faire valoir la valeur réelle et l’état initial des biens. La négociation de la valeur d’indemnisation se fonde alors sur la documentation antérieure, les estimations du marché et le mode de couverture prévu (valeur à neuf, prix de remplacement, valeur agréée pour certaines œuvres).
Certaines situations exigent des extensions temporaires de garantie, par exemple en cas de transport ou de prêt pour exposition, tandis qu’un changement notable (héritage, achat d’une nouvelle pièce rare) oblige à la révision immédiate du contrat. D’autres clauses, comme la prise en charge de la dépréciation ou le choix de la réparation par des professionnels agréés, peuvent être négociées à la signature. En 2026, ce niveau d’exigence contractuelle se généralise et reflète la sophistication croissante des besoins assurantiels dans les foyers à patrimoine mobilier conséquent.
S’équiper des bons réflexes (informer l’assureur, actualiser régulièrement son dossier, anticiper les extensions, exiger une expertise contradictoire en cas de désaccord) confère un avantage décisif lors des démarches d’indemnisation. Les guides et supports spécialisés sur l’assurance et l’entretien domestique constituent ici des références fiables pour accompagner la gestion de ces cas sensibles.
Comment évaluer correctement un objet de valeur pour l’assurance ?
Faire appel à un expert assermenté, réunir factures et certificats d’authenticité, et constituer un inventaire avec photos professionnelles. Cette méthodologie facilite le processus d’indemnisation après sinistre.
Pourquoi la déclaration préalable de mes biens précieux est-elle indispensable ?
Elle conditionne le plafond d’indemnisation et la prise en charge effective ; en cas d’oubli ou d’insuffisance déclarative, l’assureur peut limiter ou refuser toute compensation.
Comment les dispositifs de sécurité impactent-ils ma couverture d’assurance ?
La mise en place d’alarmes, coffres, télésurveillance ou marquage spécifique permet souvent de négocier une baisse de la prime et d’obtenir des franchises et plafonds plus avantageux pour les biens précieux.
À quelle fréquence actualiser la valeur de mes objets de valeur assurés ?
Il est conseillé de procéder à une réévaluation au moins tous les deux ans, ou après chaque acquisition / héritage notable, afin d’aligner la couverture sur la valeur réelle et actuelle.